Cashflow และแนวคิดพ่อรวยสอนลูก
สินทรัพย์กับหนี้สินต่างกันอย่างไร แบบพ่อรวยสอนลูก บ้านที่อยู่เองเป็นสินทรัพย์ไหม
โดย แบมเผยแพร่ อ่านประมาณ 7 นาที
สรุปสั้น
ตามแนวคิดพ่อรวยสอนลูก สินทรัพย์คือสิ่งที่ทำให้เงินไหลเข้ากระเป๋า หนี้สินคือสิ่งที่ทำให้เงินไหลออก นิยามนี้วัดจากกระแสเงินสดรายเดือน ต่างจากบัญชีทั่วไปที่วัดจากมูลค่า บ้านที่อยู่เองจึงนับเป็นสินทรัพย์ในงบดุล แต่นับเป็นหนี้สินในมุมกระแสเงินสด ทั้งสองมุมถูกต้อง แต่ตอบคนละคำถาม
สินทรัพย์กับหนี้สินคืออะไร ในแบบพ่อรวยสอนลูก
ในหนังสือ พ่อรวยสอนลูก สินทรัพย์คือสิ่งที่ทำให้เงินไหลเข้ากระเป๋าของคุณ ส่วนหนี้สินคือสิ่งที่ทำให้เงินไหลออกจากกระเป๋าของคุณ นิยามนี้เรียบง่ายจนจำได้ทันที และเป็นบทเรียนที่คนอ่านหนังสือเล่มนี้พูดถึงมากที่สุด
สิ่งที่ทำให้นิยามนี้ต่างคือ มันวัดจาก กระแสเงินสดรายเดือน ไม่ได้วัดจากราคาหรือมูลค่า ของชิ้นเดียวกันจึงอาจเป็นสินทรัพย์ในสายตาคนหนึ่ง และเป็นหนี้สินในสายตาอีกคน ขึ้นกับว่าแต่ละเดือนมันทำให้เงินไหลไปทางไหน
นิยามบัญชี กับนิยามของ Kiyosaki ต่างกันอย่างไร
| นิยามแบบงบดุลทั่วไป | นิยามแบบกระแสเงินสด (Kiyosaki) | |
|---|---|---|
| คำถามที่ตอบ | ถ้าขายทุกอย่างวันนี้ จะเหลือเท่าไร | แต่ละเดือน ของชิ้นนี้ทำให้เงินเข้าหรือออก |
| วัดจาก | มูลค่าตลาด | เงินที่ไหลเข้าหักเงินที่ไหลออก |
| บ้านที่อยู่เอง | สินทรัพย์ (มูลค่าบ้าน) คู่กับหนี้สินเงินกู้ | หนี้สิน เพราะมีค่าผ่อน ค่าซ่อม ภาษี และค่าใช้จ่ายทุกเดือน |
| ใช้ทำอะไร | วัดทรัพย์สินสุทธิ | วัดว่าใกล้อิสรภาพทางการเงินแค่ไหน |
ธนาคารแห่งประเทศไทยแนะนำให้วัดฐานะการเงินด้วย ทรัพย์สินสุทธิ = สินทรัพย์ − หนี้สิน ซึ่งเป็นมุมแบบงบดุล ส่วน Kiyosaki ให้ความสำคัญกับคำถามอีกข้อ คือเงินแต่ละเดือนไหลไปทางไหน ทั้งสองมุมไม่ได้ขัดกัน และควรดูคู่กัน ซึ่งเป็นเหตุผลที่ งบการเงินส่วนบุคคล มีทั้งงบดุลและงบกระแสเงินสด
บ้านที่อยู่เองเป็นสินทรัพย์หรือหนี้สิน
ในมุมกระแสเงินสด The Rich Dad Company ยืนยันว่า บ้านที่เจ้าของอยู่เองและยังจ่ายค่าใช้จ่ายอยู่ เป็นหนี้สิน เพราะทุกเดือนต้องจ่ายค่าผ่อน ภาษี ประกัน ค่าซ่อมแซม และค่าสาธารณูปโภค แต่ไม่มีรายได้กลับมา และไม่ควรนับราคาบ้านที่อาจขึ้นในอนาคตเป็นเหตุผลว่ามันเป็นสินทรัพย์
แต่บ้านก็ กลายเป็นสินทรัพย์ได้ เมื่อสร้างรายได้มากกว่าค่าใช้จ่าย เช่น บ้านหรือห้องที่ปล่อยเช่าแล้วค่าเช่าเหลือหลังหักทุกต้นทุน
สิ่งที่บทเรียนนี้อยากให้เห็นไม่ใช่ว่า "อย่าซื้อบ้าน" บ้านให้ที่อยู่และความมั่นคงทางใจ ซึ่งมีค่าจริง แต่ควรซื้อโดยรู้ว่ามันจะกินกระแสเงินสดทุกเดือน และเผื่อให้ยังมีเงินเหลือไปสร้างสินทรัพย์ที่ให้รายได้
ของรอบตัวอยู่ฝั่งไหน
| สิ่งของ | ในมุมกระแสเงินสด | เหตุผล |
|---|---|---|
| บ้านที่อยู่เอง (ยังผ่อน) | หนี้สิน | มีค่าผ่อนและค่าดูแลทุกเดือน ไม่มีรายได้ |
| รถยนต์ส่วนตัว | หนี้สิน | ค่าผ่อน น้ำมัน ประกัน ซ่อมบำรุง และมูลค่าลดลงตามเวลา |
| คอนโดปล่อยเช่า | ขึ้นกับตัวเลข | เป็นสินทรัพย์เมื่อค่าเช่ามากกว่าค่าผ่อนและค่าใช้จ่ายทั้งหมด |
| หุ้นที่จ่ายเงินปันผล | สินทรัพย์ | มีเงินปันผลไหลเข้า แต่ราคาขึ้นลงได้ |
| เงินฝากที่ได้ดอกเบี้ย | สินทรัพย์ (ขนาดเล็ก) | มีดอกเบี้ยไหลเข้า แม้อาจน้อยกว่าเงินเฟ้อ |
| บัตรเครดิตที่จ่ายไม่เต็ม | หนี้สิน | ดอกเบี้ยไหลออกทุกเดือน |
ตัวอย่าง: คอนโดปล่อยเช่า เป็นสินทรัพย์หรือไม่
ตัวอย่าง (สมมติ) คอนโดหนึ่งห้องปล่อยเช่าได้เดือนละ 12,000 บาท ค่าผ่อนธนาคารเดือนละ 9,500 บาท ค่าส่วนกลางและค่าซ่อมเฉลี่ยเดือนละ 1,200 บาท
กระแสเงินสดต่อเดือน = 12,000 − 9,500 − 1,200 = 1,300 บาท เงินไหลเข้า จึงเป็นสินทรัพย์ในมุมของ Kiyosaki
ถ้าห้องเดียวกันปล่อยเช่าได้แค่ 9,000 บาท กระแสเงินสดจะเป็น 9,000 − 9,500 − 1,200 = −1,700 บาท เจ้าของต้องควักเงินเดือนมาเติมทุกเดือน ห้องนี้จึงทำตัวเป็นหนี้สิน แม้ราคาห้องจะขึ้นในอนาคตก็ตาม
ตัวเลขจริงยังต้องเผื่อเดือนที่ไม่มีผู้เช่า ดอกเบี้ยที่อาจปรับขึ้น และภาษีจากค่าเช่า การดูแค่ค่าเช่าเทียบค่าผ่อนจึงยังไม่พอ
เมื่อ Rich Dad บอกว่าเงินออมและกองทุนเป็น "สินทรัพย์ปลอม"
The Rich Dad Company ไปไกลกว่าเรื่องบ้าน โดยเรียกกองทุนเพื่อการเกษียณ กองทุนรวม หุ้น พันธบัตร และเงินออม ว่าเป็น "สินทรัพย์ปลอม" (fake assets) เพราะในมุมของบริษัท สิ่งเหล่านี้ไม่ได้ส่งกระแสเงินสดให้เจ้าของระหว่างทาง
มุมนี้สุดโต่งและควรอ่านอย่างระวัง สำหรับคนส่วนใหญ่ เงินออมคือฐานของเงินสำรองฉุกเฉิน และการออมเพื่อเกษียณผ่านกองทุนเป็นเครื่องมือที่สำคัญมาก สิ่งที่หยิบมาใช้ได้คือคำถามว่า "เงินก้อนนี้จะสร้างรายได้ให้เราเมื่อไรและอย่างไร" ไม่ใช่การเลิกออมหรือเลิกลงทุนในกองทุน
หนี้ดีกับหนี้เสียคืออะไร
ในแนวคิดนี้ หนี้ดี คือหนี้ที่ใช้ซื้อสินทรัพย์ซึ่งสร้างรายได้มากกว่าค่าผ่อน ส่วน หนี้เสีย คือหนี้ที่ใช้ซื้อของเพื่อบริโภค เช่น ผ่อนของฟุ่มเฟือยหรือหนี้บัตรเครดิต
ต้องระวังว่า "หนี้ดี" ไม่ได้ดีตลอดไป ถ้าผู้เช่าหาย ดอกเบี้ยขึ้น หรือรายได้ของสินทรัพย์ลดลง หนี้ดีก็กลายเป็นภาระได้ทันที ธนาคารแห่งประเทศไทยแนะนำว่า ภาระผ่อนหนี้ทั้งหมดต่อเดือนไม่ควรเกิน 1 ใน 3 ของรายได้ต่อเดือน ซึ่งเป็นเพดานที่ควรเคารพไม่ว่าจะเรียกว่าหนี้ดีหรือหนี้เสีย
เริ่มเปลี่ยนเงินที่เหลือให้เป็นสินทรัพย์
- แยกของทุกชิ้นตามกระแสเงินสด เขียนรายการสิ่งที่มีและภาระทั้งหมด แล้วถามว่าแต่ละเดือนเงินไหลเข้าหรือออก
- ลดหนี้สินที่ไม่จำเป็นก่อน โดยเฉพาะหนี้ดอกเบี้ยสูง เพราะเป็นเงินไหลออกที่ไม่สร้างอะไรกลับมา
- มีเงินสำรองก่อนซื้อสินทรัพย์ เพื่อไม่ต้องขายสินทรัพย์ในจังหวะที่ไม่ดี
- ซื้อสินทรัพย์ที่เข้าใจ เข้าใจทั้งที่มาของรายได้และความเสี่ยงก่อนลงเงิน อ่านต่อที่ รายได้จากทรัพย์สิน
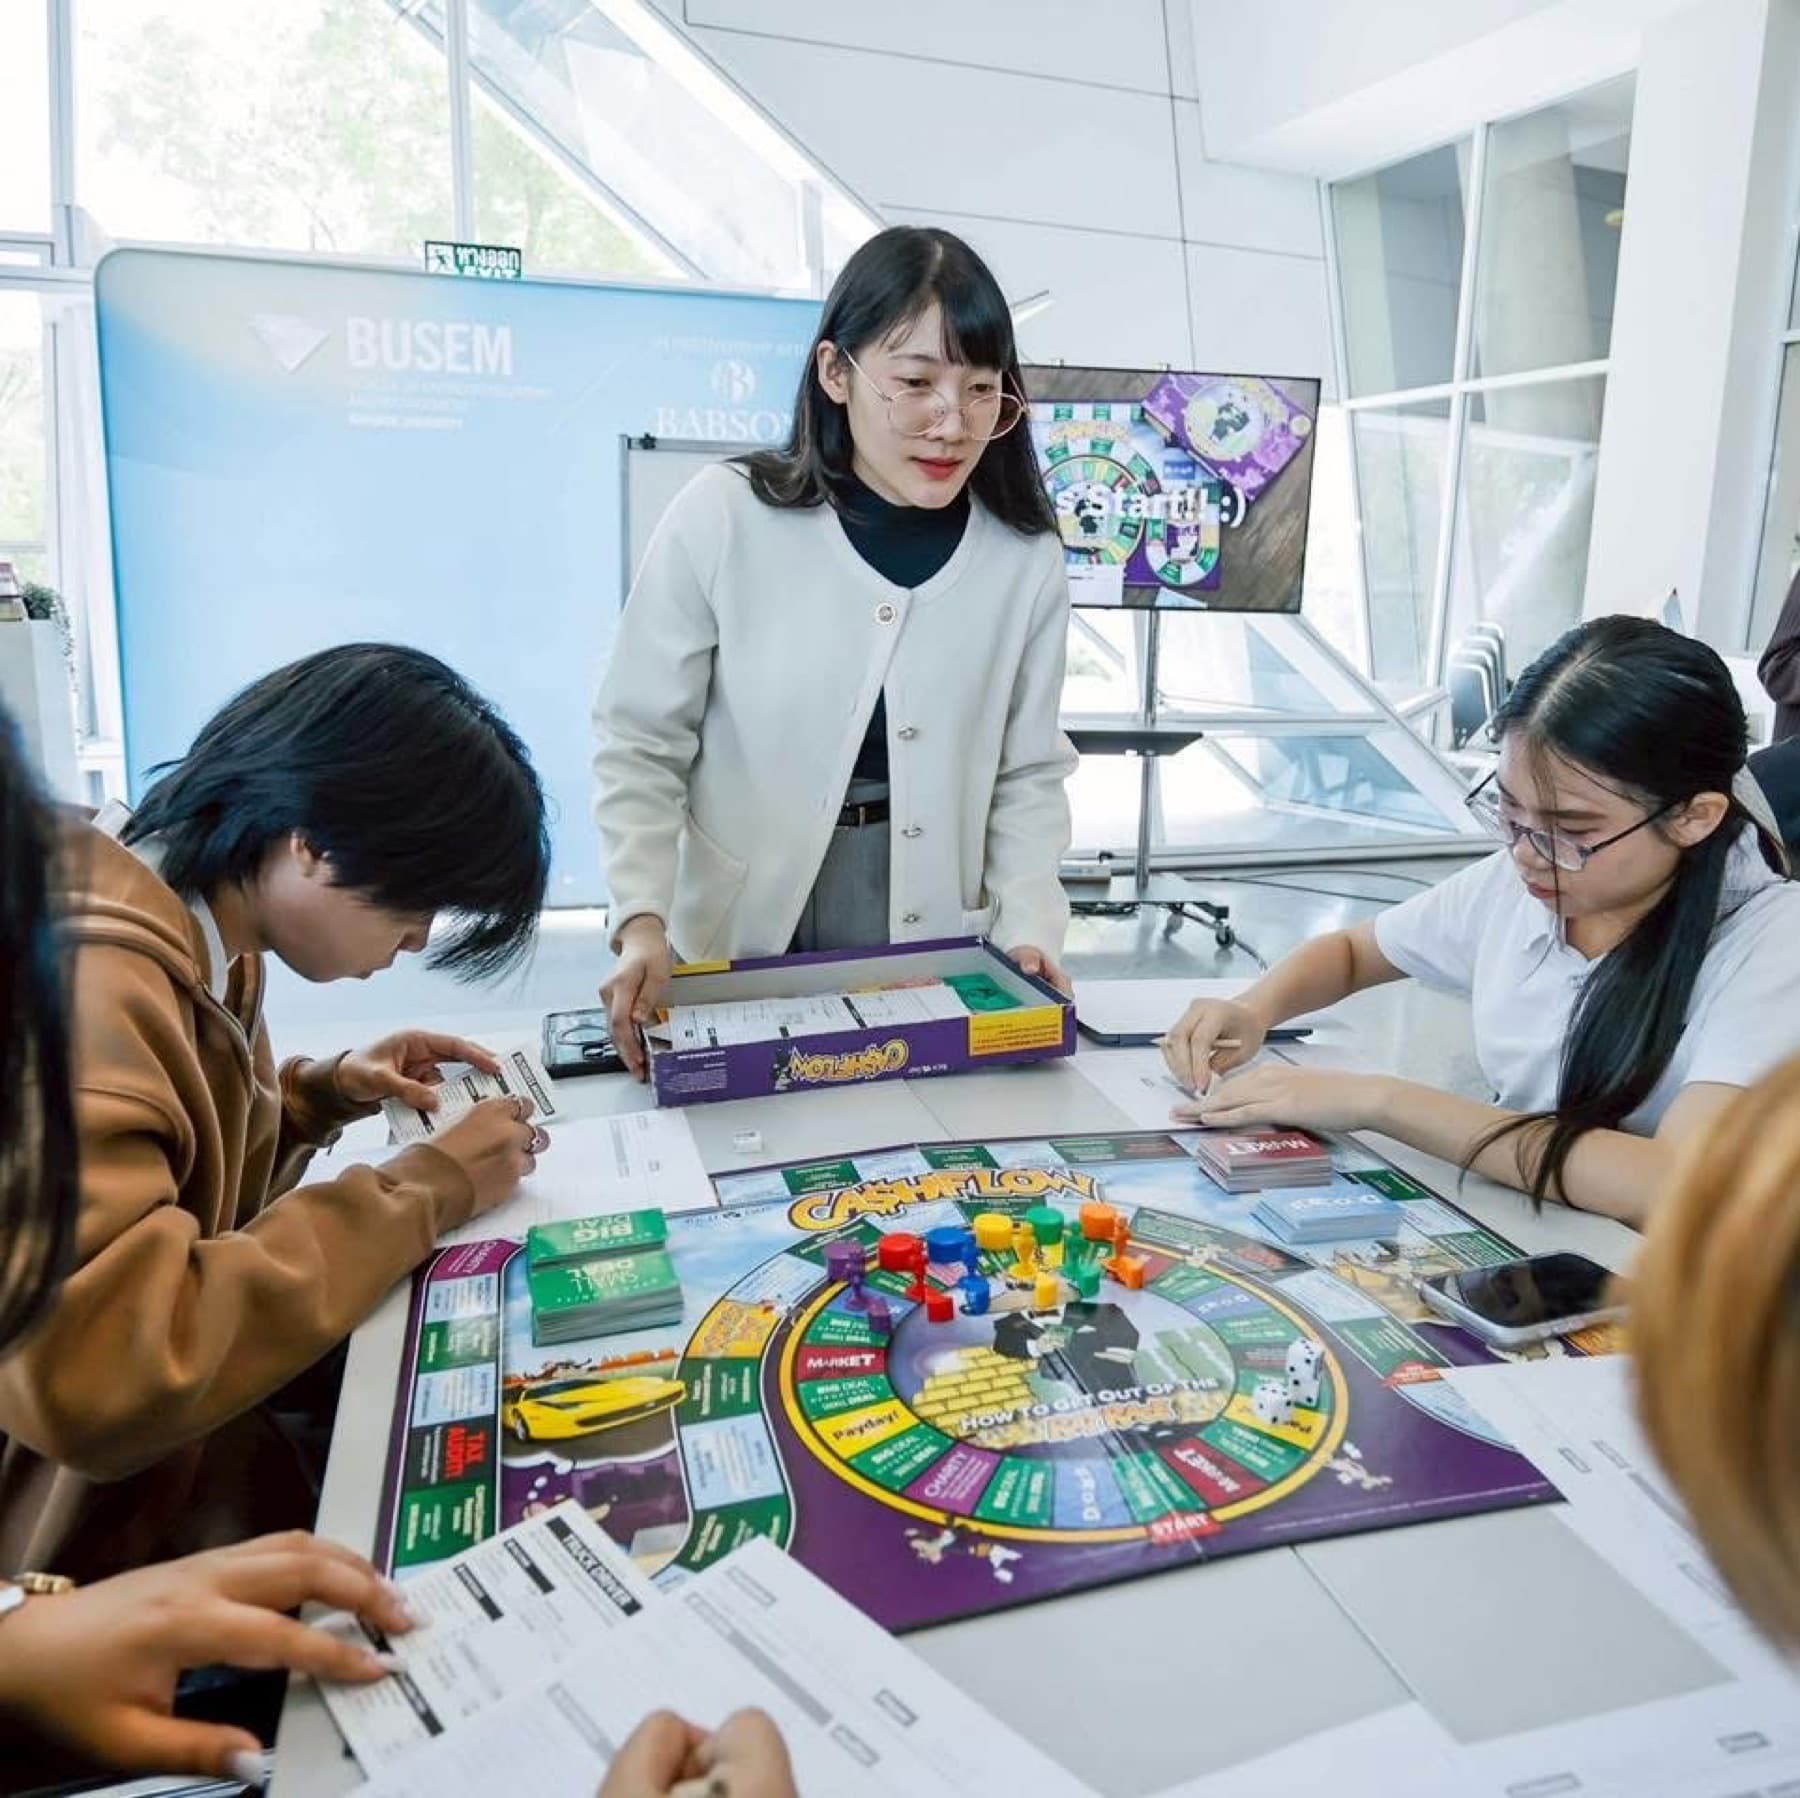
ถ้าอยากเห็นว่าของที่คุณมีอยู่ทำให้เงินไหลไปทางไหน ลองเริ่มที่ เครื่องมือการเงิน 4 ขั้น หรือฝึกแยกสินทรัพย์กับหนี้สินผ่าน เกม Cashflow
คำถามที่พบบ่อย
บ้านที่อยู่เองเป็นสินทรัพย์หรือหนี้สิน
ในงบดุลทั่วไป บ้านเป็นสินทรัพย์ตามมูลค่า และเงินกู้บ้านเป็นหนี้สิน แต่ในมุมกระแสเงินสดของพ่อรวยสอนลูก บ้านที่อยู่เองเป็นหนี้สิน เพราะทำให้เงินไหลออกทุกเดือนโดยไม่มีรายได้กลับมา ทั้งสองมุมถูกต้อง แต่ตอบคนละคำถาม
รถยนต์เป็นสินทรัพย์ไหม
รถยนต์ส่วนตัวเป็นหนี้สินในมุมกระแสเงินสด เพราะมีค่าผ่อน น้ำมัน ประกัน และค่าซ่อม ขณะที่มูลค่าลดลงทุกปี ยกเว้นรถที่ใช้หารายได้และรายได้มากกว่าค่าใช้จ่ายทั้งหมด
ทองคำหรือกองทุนที่ไม่จ่ายปันผลเป็นสินทรัพย์ไหม
ในงบดุลเป็นสินทรัพย์ เพราะมีมูลค่าและขายได้ แต่ในมุมกระแสเงินสด สิ่งเหล่านี้ไม่ส่งเงินให้ระหว่างทาง ผลตอบแทนเกิดตอนขายเท่านั้น Kiyosaki เรียกรายได้แบบนี้ว่ารายได้จากพอร์ตลงทุน (portfolio income) ซึ่งต่างจากรายได้ที่ไหลเข้าต่อเนื่อง
หนี้ดีมีจริงไหม
มีในความหมายว่า หนี้ที่ใช้ซื้อสินทรัพย์ซึ่งสร้างรายได้มากกว่าค่าผ่อน แต่หนี้ทุกก้อนมีความเสี่ยง ถ้ารายได้จากสินทรัพย์ลดลงหรือดอกเบี้ยขึ้น หนี้ดีก็กลายเป็นภาระได้ จึงควรคุมภาระผ่อนรวมไม่ให้เกิน 1 ใน 3 ของรายได้
สินทรัพย์ชิ้นแรกควรเป็นอะไร
ไม่มีคำตอบเดียวสำหรับทุกคน แต่ก่อนซื้อสินทรัพย์ชิ้นแรก ควรมีเงินสำรองฉุกเฉินและไม่มีหนี้ดอกเบี้ยสูงค้างอยู่ จากนั้นเลือกสินทรัพย์ที่เข้าใจที่มาของรายได้และความเสี่ยง และเริ่มด้วยเงินที่ไม่กระทบชีวิตประจำวัน
แหล่งอ้างอิง
- Rich Dad Scam #6: Your House is an Asset — The Rich Dad Company (2026)
- Don't Let Fake Assets Get in the Way — The Rich Dad Company (2025)
- การวางแผนการเงิน — ธนาคารแห่งประเทศไทย
CASHFLOW® และ Rich Dad® เป็นเครื่องหมายการค้าจดทะเบียนของ CASHFLOW Technologies, Inc. บทความนี้เขียนเพื่อการศึกษา ไม่ใช่เนื้อหาทางการของ The Rich Dad Company
บทความนี้ให้ความรู้ทั่วไปเพื่อการศึกษา ไม่ใช่คำแนะนำการลงทุนหรือคำแนะนำด้านภาษีเฉพาะบุคคล ตัวเลขและเงื่อนไขอาจเปลี่ยนตามประกาศของหน่วยงานที่เกี่ยวข้อง ควรตรวจสอบกับแหล่งอ้างอิงล่าสุดก่อนตัดสินใจ
Co-founder Cashflow Club Thailand ใช้ CASHFLOW Board Game สอนเรื่องเงิน มีผู้เข้าร่วม Financial Education แล้วกว่า 1,000 คน
อยากรู้ว่าเรื่องนี้เกี่ยวกับคุณแค่ไหน?
เช็กภาพรวมการเงินของตัวเองใน 5 นาที แล้วระบบจะบอกว่าควรเริ่มจากตรงไหน
เริ่มเส้นทางการเงินของฉันอ่านต่อ
- เกม Cashflow คืออะไร? บอร์ดเกมการเงินของ Robert Kiyosaki เล่นอย่างไร ได้อะไรCASHFLOW คือบอร์ดเกมการเงินที่ Robert Kiyosaki ผู้เขียนหนังสือพ่อรวยสอนลูกสร้างขึ้นในปี 1996 ระหว่างเล่น ทุกคนต้องกรอกงบการเงินของตัวเอง และจะออกจาก Rat Race ได้เมื่อรายได้จากทรัพย์สินมากกว่ารายจ่ายรวม จึงเป็นสนามฝึกอ่านกระแสเงินสด (cashflow) ของตัวเองโดยไม่ต้องเสี่ยงเงินจริง
- Cashflow Club Thailand คืออะไร เล่นเกม Cashflow ที่ไหน ได้อะไรCashflow Club Thailand คือชุมชนการเรียนรู้เรื่องเงินในไทยที่ใช้บอร์ดเกม CASHFLOW ของ Robert Kiyosaki เป็นเครื่องมือสอน ผู้เข้าร่วมเล่นเกมเป็นวง กรอกงบการเงินของตัวเองระหว่างเล่น แล้วสรุปบทเรียนร่วมกันหลังเกม แบมเป็นหนึ่งในผู้ร่วมก่อตั้ง (Co-founder)
- Rat Race คืออะไร? ทำไมเงินเดือนขึ้นแต่เงินไม่เหลือ และวิธีหลุดจากวงจรด้วยกระแสเงินสดRat Race คือวงจรหาเงินแล้วใช้หมด ทำให้แม้แต่คนรายได้สูงก็ยังต้องทำงานเพื่อจ่ายรายจ่ายของเดือนถัดไป คำนี้มาจากแนวคิดของ Robert Kiyosaki และเกม CASHFLOW ทางออกไม่ใช่รายได้ที่สูงขึ้นอย่างเดียว แต่คือการสร้างรายได้จากทรัพย์สินให้ครอบคลุมรายจ่ายมากขึ้นทีละส่วน